Lorsque vous possédez un véhicule de prestige, la souscription d’une assurance automobile tous risques classique peut sembler suffire à protéger votre investissement. Pourtant, en cas de sinistre, vous risquez de découvrir que l’indemnisation proposée reste bien inférieure à la valeur réelle de votre voiture. Une assurance spécialisée pour véhicules haut de gamme ne se contente pas d’ajouter des garanties supplémentaires : elle recalibre les protections existantes sur la valeur d’achat, les usages spécifiques et les services attendus par les propriétaires de véhicules de forte valeur. Cet article détaille garantie par garantie les écarts concrets entre un contrat standard et un contrat spécialisé, afin de vous permettre d’arbitrer en connaissance de cause.
Qu’est-ce qu’une assurance automobile haut de gamme couvre de plus qu’une assurance classique ?
Réponse directe : Une assurance automobile haut de gamme ne couvre pas nécessairement davantage de risques qu’un contrat tous risques classique, mais elle ajuste les modalités d’indemnisation et les conditions de garantie à la valeur réelle du véhicule et à ses usages spécifiques — notamment l’indemnisation en valeur d’achat plutôt qu’en valeur vénale, la responsabilité civile sur circuit homologué, la protection financière en leasing ou LOA, et des services renforcés comme un véhicule de remplacement de catégorie équivalente ou une assistance 0 km.
En France, le Code des assurances impose une couverture minimale en responsabilité civile pour tout véhicule terrestre à moteur, sous peine d’une amende de 3 750 euros. Cette obligation constitue le socle commun à tout contrat automobile, qu’il s’agisse d’une formule au tiers, intermédiaire ou tous risques. Selon Service-Public.fr, il est possible d’ajouter des garanties facultatives pour renforcer la protection au-delà du minimum légal, notamment en formule tous risques qui couvre les dommages au véhicule assuré.
Toutefois, un contrat tous risques standard présente plusieurs limites lorsqu’il s’applique à un véhicule de prestige. L’indemnisation repose généralement sur la valeur vénale du véhicule au jour du sinistre, c’est-à-dire sa valeur de marché déprécié, et non sur le prix d’achat initial. Pour un coupé sportif récent acquis 80 000 euros et accidenté douze mois plus tard, cette dépréciation peut représenter plusieurs milliers d’euros d’écart, que vous devrez assumer pour racheter un véhicule équivalent. Par ailleurs, certains usages spécifiques — conduite sur circuit homologué, kilométrage élevé, véhicule acquis en leasing — sont fréquemment exclus ou mal couverts par les formules classiques.
L’assurance automobile haut de gamme répond à ces limites en recalibrant les garanties sur trois axes principaux : une indemnisation en valeur d’achat pour les véhicules récents, des garanties étendues aux usages spécifiques (circuit, gros rouleur, leasing), et des services de mobilité renforcés. Les sections suivantes détaillent chacune de ces garanties différenciantes, afin que vous puissiez évaluer précisément l’intérêt d’un contrat spécialisé pour votre profil.
Indemnisation, circuit et leasing : les garanties qui font la différence
Les garanties différenciantes d’une assurance haut de gamme portent moins sur l’étendue des risques couverts que sur les modalités d’indemnisation et les conditions d’application. Quatre mécanismes structurants distinguent un contrat spécialisé d’un contrat tous risques standard : l’indemnisation en valeur d’achat, la responsabilité civile sur circuit homologué, la garantie perte financière en leasing ou LOA, et l’absence de restriction kilométrique.
L’indemnisation en valeur d’achat pour les véhicules récents
La valeur de remplacement à dire d’expert (VRADE) vise à estimer le coût de rachat d’un véhicule équivalent, une notion distincte de la simple valeur vénale du bien sinistré. Dans un contrat standard, l’indemnisation repose sur la valeur vénale, qui intègre la dépréciation du véhicule depuis son achat. Pour un véhicule haut de gamme dont le prix d’achat peut atteindre plusieurs dizaines de milliers d’euros, cette dépréciation se traduit par un écart financier significatif dès la première année.
Un contrat spécialisé propose généralement une indemnisation en valeur d’achat — également appelée valeur à neuf — pour les véhicules récents, souvent pendant les 12 à 24 premiers mois suivant l’acquisition. Concrètement, si votre berline achetée 70 000 euros est déclarée irréparable après un accident survenu 18 mois plus tard, vous recevez une indemnisation correspondant au prix d’achat initial, et non à la valeur de marché dépréciée qui pourrait être de 60 000 euros. Ce mécanisme vous permet de racheter un véhicule équivalent sans supporter la perte financière liée à la dépréciation.
Toutefois, cette garantie comporte des conditions d’application précises : durée maximale depuis l’achat, plafond d’indemnisation, obligation d’entretien régulier, et parfois limitation aux véhicules de moins de cinq ans d’âge. Il est donc nécessaire de vérifier ces conditions avant souscription, afin d’éviter toute surprise en cas de sinistre.
La responsabilité civile sur circuit homologué
Un contrat d’assurance automobile tous risques classique exclut généralement la couverture des dommages causés ou subis lors d’une utilisation sur circuit, même homologué. Cette exclusion concerne aussi bien les dommages matériels au véhicule assuré que la responsabilité civile envers les tiers. Pour les propriétaires de véhicules sportifs qui participent à des journées circuit ou des stages de pilotage, cette exclusion représente un risque financier majeur.
Une assurance spécialisée pour véhicules haut de gamme peut inclure une extension de garantie responsabilité civile sur circuit homologué. Cette garantie couvre les dommages corporels ou matériels que vous pourriez causer à un tiers lors d’une session sur circuit — par exemple, un autre participant ou un commissaire de piste. En revanche, les dommages subis par votre propre véhicule restent fréquemment exclus ou soumis à des franchises élevées, sauf souscription d’une option dédiée.
La garantie perte financière en leasing ou LOA
Lorsque vous financez un véhicule en leasing ou en location avec option d’achat (LOA), vous ne possédez pas immédiatement le bien : vous versez des loyers mensuels et disposez d’une option d’achat en fin de contrat. En cas de vol ou de destruction totale du véhicule, l’indemnisation versée par l’assureur correspond à la valeur vénale du bien, qui peut être inférieure au capital restant dû auprès de l’établissement financier. Vous devez alors continuer à payer les loyers d’un véhicule que vous ne possédez plus, jusqu’à extinction du contrat de financement.
La garantie perte financière couvre cet écart entre l’indemnisation reçue et le capital restant dû. Si votre coupé sportif financé en LOA est volé 24 mois après l’acquisition, alors que le capital restant dû s’élève à 45 000 euros mais que la valeur vénale n’est que de 38 000 euros, l’assureur prend en charge les 7 000 euros de différence. Cette garantie protège votre budget en évitant de cumuler le remboursement d’un véhicule disparu et l’achat d’un nouveau véhicule.
Comme pour l’indemnisation en valeur d’achat, cette garantie comporte des plafonds et des conditions d’application précises, notamment la durée maximale de financement couverte et l’obligation de déclarer le sinistre dans les délais contractuels.
Le kilométrage illimité
Certains contrats tous risques classiques imposent une restriction kilométrique annuelle, au-delà de laquelle la garantie peut être réduite ou la prime majorée. Pour un gros rouleur qui parcourt 30 000 ou 40 000 kilomètres par an, cette limitation devient rapidement contraignante. Les contrats spécialisés pour véhicules haut de gamme proposent généralement un kilométrage illimité, ce qui évite toute déclaration complémentaire ou régularisation en cours d’année.
Véhicule de remplacement et assistance : des services renforcés pour les propriétaires exigeants
Au-delà des garanties différenciantes détaillées précédemment, une assurance automobile haut de gamme se distingue également par des services associés renforcés, qui visent à maintenir votre mobilité en toutes circonstances et à simplifier la gestion du sinistre.
Le prêt d’un véhicule de remplacement constitue un premier service différenciant. Dans un contrat standard, le véhicule de remplacement est souvent limité à une catégorie économique et à une durée courte, typiquement 7 à 15 jours selon les formules. Pour un propriétaire de berline haut de gamme, rouler avec un véhicule de catégorie inférieure pendant plusieurs semaines peut représenter une gêne significative, notamment pour des déplacements professionnels ou familiaux.
Un contrat spécialisé propose généralement un véhicule de remplacement de catégorie équivalente — ou au minimum de catégorie supérieure — pour une durée prolongée, souvent jusqu’à réparation complète du véhicule ou versement de l’indemnisation en cas de destruction. Les motifs couverts incluent non seulement l’accident, mais également la panne, le vol, et parfois même l’immobilisation pour entretien programmé. Cette extension de service assure la continuité de votre mobilité sans compromis sur le niveau de confort.
L’assistance 0 km représente un second service différenciant. Un contrat standard active généralement l’assistance à partir d’une distance minimale du domicile, souvent 50 kilomètres. Si votre véhicule tombe en panne devant chez vous ou à proximité immédiate, vous devez organiser et financer vous-même le remorquage jusqu’au garage. Pour un véhicule de prestige dont le transport nécessite un plateau spécialisé, ce coût peut rapidement atteindre plusieurs centaines d’euros.
L’assistance 0 km couvre le remorquage depuis le lieu de panne, quelle que soit la distance au domicile. Ce service inclut également le rapatriement du véhicule et des occupants en cas d’immobilisation lors d’un déplacement, ainsi que la prise en charge des frais d’hébergement si le retour immédiat n’est pas possible. Selon l’assureur, ces services peuvent être complétés par une hotline dédiée, un interlocuteur unique pour le suivi du sinistre, ou encore une prise en charge sans franchise pour certaines prestations d’assistance.
Dans quelles situations une assurance spécialisée devient-elle nécessaire ?
L’arbitrage entre un contrat tous risques classique et une assurance automobile spécialisée repose sur quatre critères principaux : la valeur du véhicule, l’usage réel, le mode d’acquisition, et les pratiques de conduite spécifiques.
Vous devriez envisager un contrat spécialisé si votre véhicule présente une valeur d’achat supérieure à 40 000 ou 50 000 euros, et que vous souhaitez être indemnisé à la hauteur de cet investissement en cas de sinistre survenant dans les premières années. La dépréciation rapide des véhicules haut de gamme rend l’indemnisation en valeur vénale particulièrement pénalisante : un écart de 10 000 à 15 000 euros dès la deuxième année n’a rien d’exceptionnel. Une garantie valeur d’achat ou valeur à neuf compense cette perte et vous permet de racheter un véhicule équivalent sans apport complémentaire.
Le mode d’acquisition constitue un second critère décisif. Si vous financez votre véhicule en leasing ou en LOA, la garantie perte financière devient indispensable pour éviter de continuer à payer les loyers d’un véhicule volé ou détruit, alors que l’indemnisation ne couvre pas le capital restant dû. Cette situation concerne également les véhicules de collection ou sportifs acquis à crédit, dont la valeur de marché peut évoluer différemment du capital emprunté.
L’usage réel du véhicule oriente également le choix. Si vous parcourez plus de 25 000 kilomètres par an, les restrictions kilométriques imposées par certains contrats standards deviennent contraignantes. De même, si vous participez régulièrement à des journées circuit ou à des stages de pilotage, l’extension de garantie responsabilité civile sur circuit homologué évite de supporter personnellement les dommages causés à un tiers lors de ces sessions. Pour découvrir d’autres solutions spécialisées, il peut être utile de comparer les formules proposées par plusieurs assureurs.
- Véhicule récent de forte valeur (moins de 24 mois, plus de 50 000 euros d’achat) :
Un contrat spécialisé avec garantie valeur d’achat évite une perte financière significative en cas de sinistre précoce.
- Véhicule financé en leasing ou LOA :
La garantie perte financière protège contre l’écart entre le capital restant dû et l’indemnisation en valeur vénale.
- Gros rouleur (plus de 25 000 km/an) ou pratique du circuit :
Privilégiez un contrat sans restriction kilométrique et avec extension responsabilité civile sur circuit homologué.
- Véhicule de plus de trois ans, usage modéré, valeur inférieure à 30 000 euros :
Un contrat tous risques classique correctement paramétré peut suffire, en vérifiant les franchises et les plafonds d’indemnisation.
Comment comparer les offres et maîtriser le coût d’une assurance haut de gamme ?
Comparer efficacement les offres d’assurance haut de gamme nécessite d’aller au-delà de la prime mensuelle affichée, pour examiner précisément les conditions d’indemnisation, les franchises, les exclusions et les plafonds de garantie. Quatre points méritent une vérification systématique avant souscription.
Vérifiez d’abord les conditions d’application de la garantie valeur d’achat ou valeur à neuf : durée maximale depuis l’acquisition (12, 24 ou 36 mois selon les assureurs), plafond d’indemnisation, obligation d’entretien régulier, et âge maximal du véhicule au moment de la souscription. Un contrat peut afficher une garantie valeur à neuf attractive, mais la limiter aux véhicules de moins de 12 mois, ce qui réduit considérablement son intérêt si vous avez acheté votre véhicule il y a 18 mois.
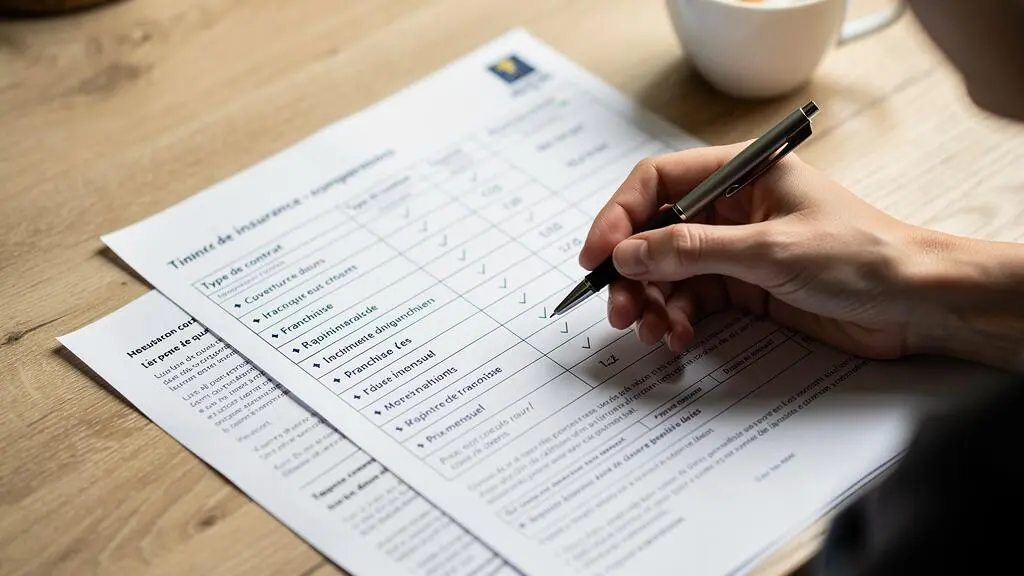
Examinez ensuite les franchises appliquées en cas de sinistre. Une franchise élevée réduit mécaniquement la prime, mais expose à un reste à charge important lors de chaque sinistre. Pour un bris de glace, une franchise de 150 euros contre 300 euros peut sembler anecdotique, mais elle double le coût réel supporté pour une réparation courante. De même, vérifiez si la franchise augmente en fonction de certains critères (conducteur secondaire, conduite sur circuit, sinistre à l’étranger).
Comparez également les plafonds d’indemnisation et les exclusions pour les garanties optionnelles : véhicule de remplacement (durée maximale, catégorie proposée), assistance (prestations incluses, franchises kilométriques), responsabilité civile sur circuit (plafond de garantie, circuits couverts). Un contrat peut afficher un véhicule de remplacement inclus, mais le limiter à 15 jours en catégorie économique, ce qui reste très en deçà des attentes pour un propriétaire de véhicule haut de gamme.
Enfin, évaluez les leviers d’optimisation du rapport couverture/prix. Les formules modulables permettent de souscrire uniquement les garanties réellement utiles pour votre profil : si vous ne pratiquez jamais le circuit, inutile de payer une extension responsabilité civile circuit. De même, ajuster les franchises à la hausse sur les garanties secondaires (vol d’accessoires, bris de glace) permet de réduire la prime mensuelle sans compromettre la protection sur les risques majeurs (destruction, vol du véhicule). Pour optimiser davantage votre budget automobile, consultez ce guide sur l’économie d’assurance auto.
Exemple illustratif : Selon l’assureur, une offre spécialisée pour véhicule haut de gamme peut débuter à partir de 55 euros par mois, avec une indemnisation en valeur d’achat pendant 24 mois, une responsabilité civile sur circuit homologué, et un véhicule de remplacement de catégorie équivalente jusqu’à réparation. Ces conditions s’entendent pour un véhicule de moins de trois ans, un conducteur sans sinistre responsable, et un kilométrage annuel déclaré inférieur à 15 000 kilomètres. Les garanties et tarifs varient selon les assureurs et les profils : vérifiez systématiquement les conditions générales avant souscription.
L’arbitrage entre un contrat tous risques classique et une assurance automobile spécialisée repose sur une évaluation objective de la valeur de votre véhicule, de votre usage réel, et des garanties réellement nécessaires pour éviter une indemnisation insuffisante. En comparant les offres garantie par garantie, en vérifiant les franchises et les exclusions, et en ajustant les options à votre profil, vous protégez votre investissement sans surpayer des garanties inutiles.
Est-ce qu’une assurance auto classique suffit pour une voiture de sport ou de luxe ?
Quelle est la différence entre valeur d’achat et valeur vénale dans l’indemnisation ?
Mon assurance auto me couvre-t-elle si je conduis sur un circuit ?
Qu’est-ce que la garantie perte financière en leasing automobile ?
Faut-il une assurance spécialisée pour un véhicule de forte valeur ?
Avertissement YMYL : Cet article présente des informations générales sur les garanties des assurances automobiles haut de gamme, à des fins pédagogiques et de comparaison. Il ne constitue ni un conseil financier personnalisé, ni une recommandation de souscription, ni un document contractuel. Les garanties, franchises, plafonds et tarifs varient selon les assureurs, les profils de conducteur et les véhicules assurés. Avant toute souscription, vérifiez systématiquement les conditions générales et particulières du contrat, et évaluez votre situation personnelle en fonction de vos besoins réels de couverture.